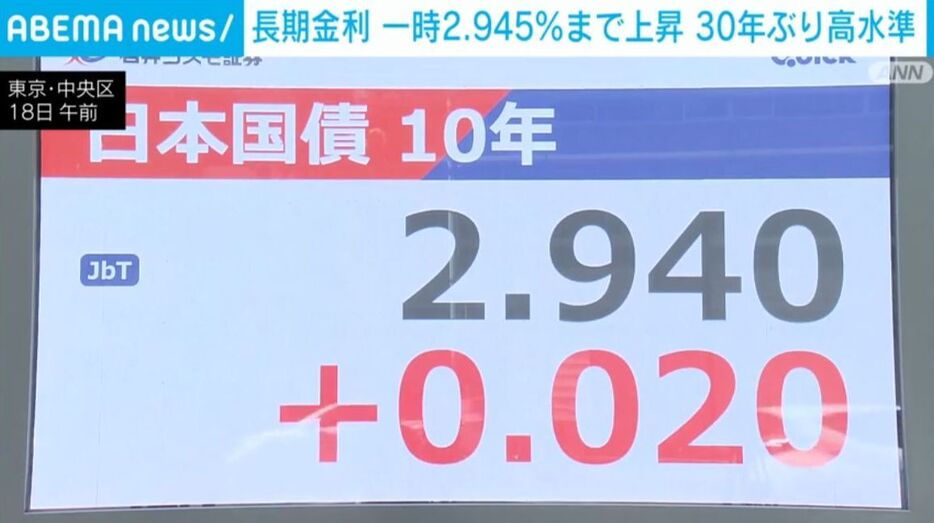
18日の東京債券市場で、長期金利の指標となる新発10年物国債の流通利回りが一時、2.945%まで上昇しました。日本相互証券によると、1996年10月以来、約30年ぶりの高水準です。債券価格は下落し、市場では「トリプル安」(債券・円・株の同時下落)の展開となりました。
18일 도쿄채권시장에서 장기금리지수인 10년 만기 국고채 신규 발행 수익률이 2.945%로 일시적으로 올랐다. 일본상호증권에 따르면 이는 1996년 10월 이후 약 30년 만에 최고치다. 채권 가격이 하락했고 시장은 "3중 소프트" 상황(채권, 엔, 주식이 함께 하락)을 목격했습니다.
長期金利の上昇の背景には、いくつかの要因があります。まず、インフレ(物価上昇)加速への懸念です。物価上昇が続く中、市場では日本銀行が利上げを前倒しで実施するとの観測が強まっています。また、海外の金利上昇や原油価格の高騰も影響を与え、国債を売る動きが広がりました。
장기 금리가 상승하는 요인은 다양합니다. 우선 인플레이션 가속화에 대한 두려움이다. 물가가 계속 오르면서 시장에서는 일본은행이 예상보다 빨리 금리를 인상할 것이라는 믿음이 점점 더 커지고 있습니다. 또한, 해외 금리 상승과 원유 가격 상승도 국채 매각에 영향을 미쳤습니다.
この影響で、東京株式市場では日経平均株価が大幅に下落しました。金利上昇は企業の借入コストを高め、株式の魅力を相対的に低下させるためです。特に半導体関連など成長株が売られる場面が見られました。一方、銀行株など金利上昇の恩恵を受ける業種は相対的に堅調でした。
이 영향으로 도쿄 증시의 니케이평균지수는 급락했다. 금리 상승은 기업의 차입 비용을 증가시켜 주식의 상대적 매력을 감소시킵니다. 특히 반도체 등 성장주들이 매도세를 보였다. 이에 반해 금리 상승의 수혜를 받는 은행주와 업종은 상대적으로 안정적이다.
為替市場では円が弱含む展開となりました。日米の金利差が意識される中、円売り・ドル買いが進み、1ドル=159円台半ばで取引される場面もありました。円安は輸出企業にはプラスですが、輸入物価の上昇を通じて家計の負担をさらに重くする可能性があります。
외환시장에서는 엔화가 약세를 보였다. 미국과 일본의 금리차가 주목되는 가운데 엔을 팔아 달러를 사는 움직임이 진행돼 1달러=159엔 부근에서 거래되는 경우도 있다. 엔화 약세는 수출업체에는 좋지만, 수입품 가격 상승으로 가계 부담이 늘어날 수 있다.
長期金利の上昇は、住宅ローンや企業の資金調達コストにも影響を及ぼします。変動金利型の住宅ローンを利用している世帯では、返済額が増える可能性があります。また、政府の債務残高が大きい日本では、金利上昇が財政負担を重くするとの懸念も指摘されています。
장기 이자율 상승은 주택 융자 및 기업의 자본 동원 비용에도 영향을 미칩니다. 변동금리를 적용받는 가구는 더 많은 금액을 지불해야 할 수도 있습니다. 또한, 일본의 공공부채 잔액이 큰 상황에서 금리 인상으로 인해 재정부담이 더욱 가중될 것이라는 우려도 있습니다.
市場関係者の間では、長期金利が3%の節目を超える可能性も意識され始めています。日銀の金融政策や政府の財政運営、海外の経済動向が今後の金利動向を左右する鍵となります。家計や企業は、金利上昇を前提とした資金計画の見直しを進める必要が出てきそうです。
시장은 장기금리가 3%를 넘을 가능성을 인식하기 시작했다. 일본은행의 통화정책, 정부의 금융운영, 대외경제 동향 등이 향후 금리 추세를 결정하는 열쇠가 될 것입니다. 가계와 기업은 금리 인상을 가정하여 재무 계획을 재고해야 할 수도 있습니다.